
Seguro de vida en español
Seguro de vida entera: protección de por vida y valor en efectivo
El seguro de vida entera dura toda la vida, con una prima que no cambia y un valor en efectivo que crece con el tiempo. Le explicamos cuánto cuesta, cómo funciona y cuándo le conviene más que el seguro a término.
- El seguro de vida entera nunca vence mientras pague las primas.
- La prima es fija y la póliza acumula valor en efectivo garantizado.
- Cuesta mucho más que el seguro a término por la misma cantidad.
- Conviene para necesidades de por vida: funeral, herencia o un hijo con necesidades especiales.
Índice
El seguro de vida entera es un seguro permanente: lo protege toda la vida, no solo por unos años. Además del beneficio por fallecimiento, acumula un valor en efectivo que usted puede usar en vida. En esta guía le explicamos cómo funciona el seguro de vida entera, cuánto cuesta y para quién tiene sentido.

¿Cómo funciona el seguro de vida entera?
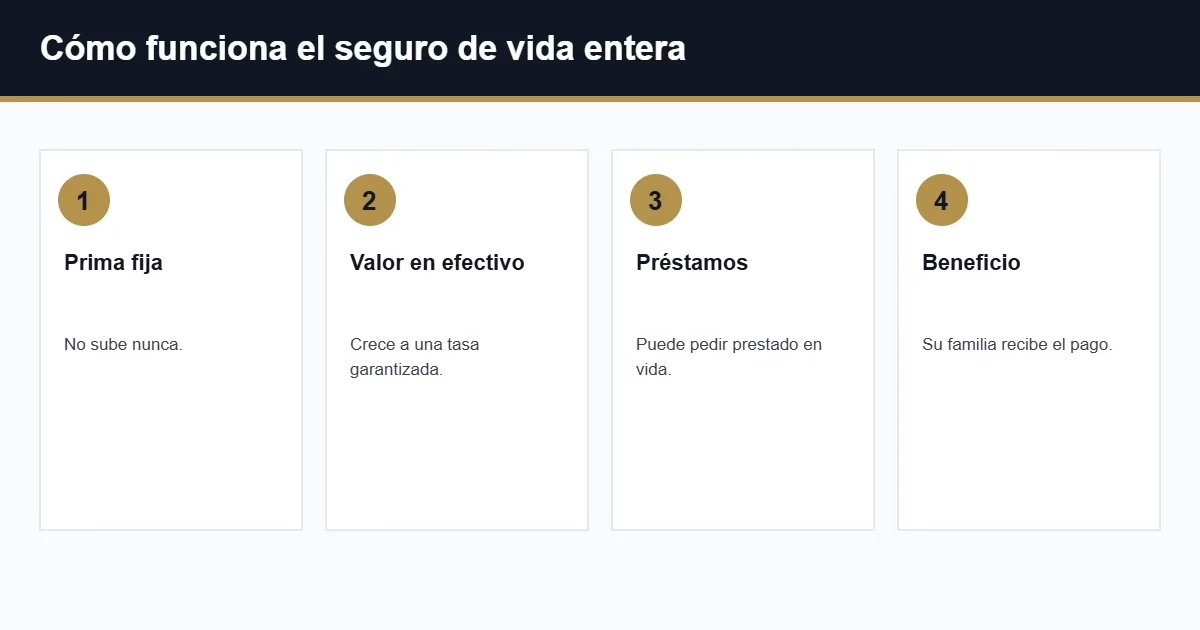
Usted paga una prima fija. Una parte paga el seguro y otra parte se acumula como valor en efectivo, que crece a una tasa garantizada por el contrato. Cuando usted fallece, su beneficiario recibe el beneficio por fallecimiento. Mientras vive, puede pedir un préstamo contra el valor en efectivo o, si cancela la póliza, recibir ese valor menos los cargos.
¿Cuánto cuesta el seguro de vida entera?
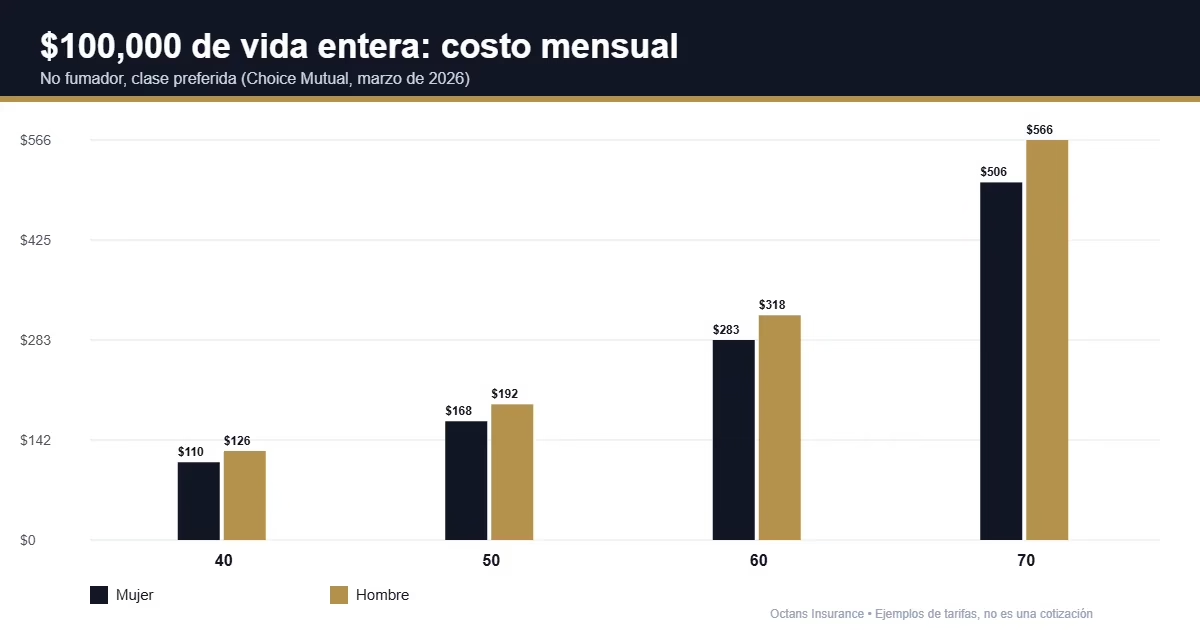
Ejemplos publicados de primas mensuales para $100,000 de seguro de vida entera, personas que no fuman (no son cotizaciones):
| Edad | Mujer (Choice Mutual) | Hombre (Choice Mutual) | Mujer (MoneyGeek) | Hombre (MoneyGeek) |
|---|---|---|---|---|
| 40 | $110 | $126 | $127 | $130 |
| 50 | $168 | $192 | $146 | $186 |
| 60 | $283 | $318 | $288 | $308 |
| 70 | $506 | $566 | $555 | $615 |
Fuentes: Choice Mutual (preferido, no fumador, marzo de 2026) y MoneyGeek (salud promedio, septiembre de 2026). Por eso muchas familias combinan un seguro de vida entera pequeño con un seguro a término más grande.
Seguro de vida entera vs. seguro a término
| Seguro a término | Seguro de vida entera | |
|---|---|---|
| Duración | 10 a 30 años | Toda la vida |
| Precio | Más bajo | Mucho más alto |
| Valor en efectivo | No | Sí, garantizado |
| Mejor para | Proteger el ingreso mientras los hijos son pequeños | Necesidades de por vida y herencia |
Vea también nuestra guía de seguro de vida a término.
¿Cuándo conviene el seguro de vida entera?
- Quiere dinero seguro para su funeral y sus últimas cuentas, sin importar cuándo fallezca.
- Tiene un hijo con necesidades especiales que dependerá de usted toda la vida.
- Quiere dejar una herencia o pagar los costos de su patrimonio.
- Ya ahorra para su jubilación y quiere un ahorro garantizado adicional.
- Su salud podría empeorar y quiere asegurar cobertura de por vida mientras puede calificar.
No suele convenir si su necesidad principal es reemplazar su ingreso por 20 o 30 años: para eso el seguro a término compra mucha más protección por el mismo dinero.
El valor en efectivo de la póliza
El valor en efectivo crece despacio, sobre todo en los primeros años. Puede usarlo de varias formas: pedir un préstamo sin revisión de crédito, cambiar a una póliza más pequeña ya pagada o, en pólizas con dividendos, usar los dividendos para pagar la prima. Un préstamo sin pagar se resta del beneficio por fallecimiento, y si la deuda crece más que el valor en efectivo, la póliza se puede cancelar.
Pólizas con dividendos
Algunas pólizas de vida entera, sobre todo de compañías mutuales, pueden pagar dividendos cada año. Los dividendos no están garantizados, pero se pueden usar para comprar más cobertura, bajar la prima o recibirlos en efectivo.
¿Qué pasa si cancelo la póliza?
Si cancela en los primeros 5 a 10 años, normalmente recibe mucho menos de lo que pagó, porque el valor en efectivo crece despacio y hay cargos por rescate. Antes de comprar, pida ver el valor en efectivo garantizado de los años 5, 10 y 20, y compre solo una cantidad que pueda pagar a largo plazo.
Seguro de vida entera para personas mayores
Después de los 60, la mayoría de las personas que buscan cobertura permanente eligen una póliza pequeña de gastos finales de $5,000 a $25,000, sin examen. Para cantidades más grandes, el seguro universal garantizado puede costar menos. Lea sobre el seguro de gastos finales.
Preguntas frecuentes
¿La prima del seguro de vida entera sube con la edad?
No. La prima queda fija desde el día en que se emite la póliza.
¿Puedo sacar dinero de mi seguro de vida entera?
Sí, mediante un préstamo contra el valor en efectivo o cancelando la póliza. Ambas opciones reducen o terminan el beneficio para su familia.
¿Qué es mejor, vida entera o a término?
Depende de su necesidad. Para proteger a su familia por 20 o 30 años, el seguro a término suele ser mejor. Para necesidades de por vida, el seguro de vida entera.
Coberturas y guías relacionadas
- Seguro de vida a término
- Seguro de gastos finales
- Seguro de vida para personas mayores
- Whole life insurance (English)
Fuentes: Choice Mutual, costos; MoneyGeek, tarifas de vida entera.
Importante: Los agentes de Octans Insurance tienen licencia en los estados donde trabajan. La cobertura y las tarifas pueden variar según el estado. Los ejemplos de primas son muestras ilustrativas de fuentes publicadas, no cotizaciones. La compañía de seguros determina la tarifa final según su evaluación y los criterios de la póliza. Los términos, exclusiones, limitaciones, cláusulas adicionales y la disponibilidad varían según la compañía y el estado.
¿Listo para comparar sus opciones?
Hable gratis y sin compromiso con un agente de Octans con licencia.
Llame al (617) 935-9220 y pida hablar en español | life@octansinsurance.com